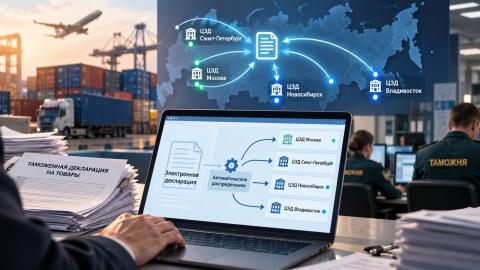
Новый механизм автоматического распределения деклараций на товары между центрами электронного декларирования привёл к ряду практических сложностей для участников ВЭД.
С мая 2026 года декларации могут направляться в ЦЭД с наименьшей текущей загрузкой — без прежней привязки к месту налогового учёта декларанта и виду транспорта. В результате документы одного импортёра по одинаковым товарам могут рассматривать разные таможенные центры.
По оценке участников рынка, это помогает перераспределять нагрузку между ЦЭД, но одновременно выявило различия в правоприменительной практике, уровне специализации инспекторов и организации взаимодействия с декларантами.
ФТС подтвердила наличие проблемных вопросов и сообщила о подготовке дополнительных мер.
Декларация может попасть в любой менее загруженный ЦЭД
Ранее распределение деклараций в значительной степени зависело от места налогового учёта декларанта и вида транспорта.
Новый механизм построен иначе: информационная система может автоматически направить декларацию в центр электронного декларирования, где в данный момент ниже нагрузка.
Такой подход должен более равномерно распределять работу между таможенными органами и снижать коррупционные риски, поскольку декларант заранее не всегда знает, какой именно ЦЭД будет рассматривать его документы.
Однако на практике это означает, что последовательные партии одного и того же товара могут попасть к разным инспекторам и даже в разные регионы страны.
По одинаковым товарам могут принимать разные решения
Одной из основных претензий бизнеса стало отсутствие полной однородности подходов.
Например, несколько партий одинаковой продукции от одного поставщика в адрес одного импортёра могут распределиться по разным ЦЭД. В одном случае товар выпускается по заявленной таможенной стоимости, в другом инспектор требует её корректировки или дополнительные документы.
Причём различаться может не только сам подход, но и размер корректировки.
Для бизнеса это создаёт проблему предсказуемости: одинаковые или близкие по параметрам поставки могут оформляться по разным сценариям.
При этом объективные различия между партиями — страна происхождения, условия поставки, маршрут, транспорт, технические характеристики — действительно могут влиять на решение таможни. Поэтому ключевая задача заключается не в абсолютной одинаковости результатов, а в единообразии методики оценки сопоставимых ситуаций.
Чтобы снизить риск дополнительных запросов и корректировок, импортёрам важно заранее подготовить обоснование заявленной стоимости: подтвердить цену сделки, условия поставки, транспортные расходы и другие необходимые сведения. Подробнее о том, как определяется таможенная стоимость при импорте и почему её могут скорректировать, мы рассказывали в отдельной статье.
Незнакомые товары вызывают больше запросов
Ещё одна проблема связана со специализацией отдельных ЦЭД.
До изменения системы конкретные центры чаще работали с товарами, характерными для своего региона и сложившейся логистики.
Например, инспекторы в регионах с крупными лесными потоками могли регулярно оформлять древесину и хорошо знать специфику этой товарной группы.
Теперь такая декларация может попасть в ЦЭД, который раньше почти не сталкивался с подобной продукцией.
По словам участников рынка, в таких случаях возрастает количество дополнительных запросов, экспертиз и проверок. Инспектору требуется больше времени, чтобы разобраться в характеристиках товара и применимых ограничениях.
В итоге срок выпуска может увеличиваться, а для импортёра это означает дополнительные расходы на хранение, простой транспорта и обслуживание груза.
Возникают сложности с часовыми поясами
Федеральное распределение деклараций выявило и организационную проблему.
ЦЭД, декларант и сам груз могут находиться в разных часовых поясах.
Особенно заметно это при взаимодействии между Центральной Россией, Сибирью и Дальним Востоком.
Формально электронное декларирование позволяет работать дистанционно, однако на практике различие рабочего времени осложняет оперативные ответы на запросы инспектора и взаимодействие между участниками оформления.
Если дополнительный документ или пояснение требуется ближе к завершению рабочего дня одного из регионов, устранение вопроса может переноситься на следующий день.
Возможен частичный выпуск товаров
Участники рынка также сообщают о случаях, когда из одной декларации выпускается только часть товарных позиций.
По оставшимся товарам может потребоваться дополнительная проверка или даже повторное декларирование.
Сам по себе частичный выпуск предусмотрен таможенным регулированием и может использоваться в определённых ситуациях. Однако при массовом распределении деклараций практика его применения становится ещё одним фактором, влияющим на сроки и предсказуемость оформления.
Для компаний с многотоварными поставками это особенно чувствительно: задержка одной позиции способна усложнить дальнейшую логистику всей партии.
ФТС признала необходимость дополнительных мер
Федеральная таможенная служба подтвердила, что отдельные вопросы нового порядка требуют дополнительного реагирования.
Для их решения подготовлен план мероприятий, который предусматривает три основных направления:
- взаимодействие с бизнес-сообществом;
- дополнительное обучение должностных лиц;
- доработку информационно-программных средств.
Это показывает, что нынешний порядок распределения деклараций, вероятнее всего, будет не отменяться, а донастраиваться по мере накопления практики.
Одной из основных задач должно стать выравнивание подходов разных ЦЭД к сопоставимым товарам и ситуациям.
Для бизнеса возрастает значение качества декларации
Новая система делает особенно важной полноту документов, представляемых вместе с декларацией.
Если раньше декларант мог рассчитывать на то, что конкретный ЦЭД регулярно работает с его товарной категорией и хорошо знает её особенности, теперь такой уверенности меньше.
Поэтому для сложных товаров имеет смысл заранее готовить максимально полный комплект подтверждений:
- техническое описание;
- каталоги и спецификации;
- документы по стоимости;
- сведения об условиях поставки;
- информацию о происхождении;
- разрешительные документы;
- пояснения по классификации товара;
- документы, подтверждающие отсутствие применимости отдельных запретов и ограничений.
Особое внимание стоит уделить классификации товара. Подробное техническое описание, сведения о составе, назначении и характеристиках продукции помогают обосновать заявленный код и избежать дополнительных вопросов инспектора. Подробнее о том, как правильно выбрать код ТН ВЭД и избежать ошибок классификации, мы разбирали в экспертном материале.
Чем меньше вопросов остаётся у инспектора после подачи декларации, тем ниже риск дополнительных запросов и увеличения срока выпуска.
Практический вывод
Автоматическое распределение деклараций между ЦЭД должно более равномерно распределять нагрузку и снизить зависимость оформления от конкретного таможенного центра.
Однако первые месяцы работы системы показали и обратную сторону: одинаковые или близкие по характеристикам поставки могут рассматривать инспекторы с разным опытом и практикой, что приводит к дополнительным запросам, различиям в подходах к таможенной стоимости и увеличению сроков оформления.
Дополнительные неудобства создают часовые пояса и отсутствие специализации отдельных ЦЭД на конкретных товарных группах.
ФТС проблему признаёт и готовит меры по обучению сотрудников, взаимодействию с бизнесом и доработке информационных систем.
Для участников ВЭД главный практический вывод — декларацию теперь стоит готовить с расчётом на то, что её может рассматривать любой ЦЭД, а не только центр, знакомый со спецификой конкретного товара или импортёра.
Читайте также:
- ЕАЭС и СНГ будут координировать развитие транспортных коридоров и цифровых перевозок
- Казахстан и Россия протестировали международную перевозку с e-CMR
Источник: kommersant.ru